Un ecosistema que mira hacia el Atlántico
La expansión internacional de las principales startups españolas dibuja un mapa llamativo. Su primer mercado exterior no es Francia, Alemania o Reino Unido. Es México.
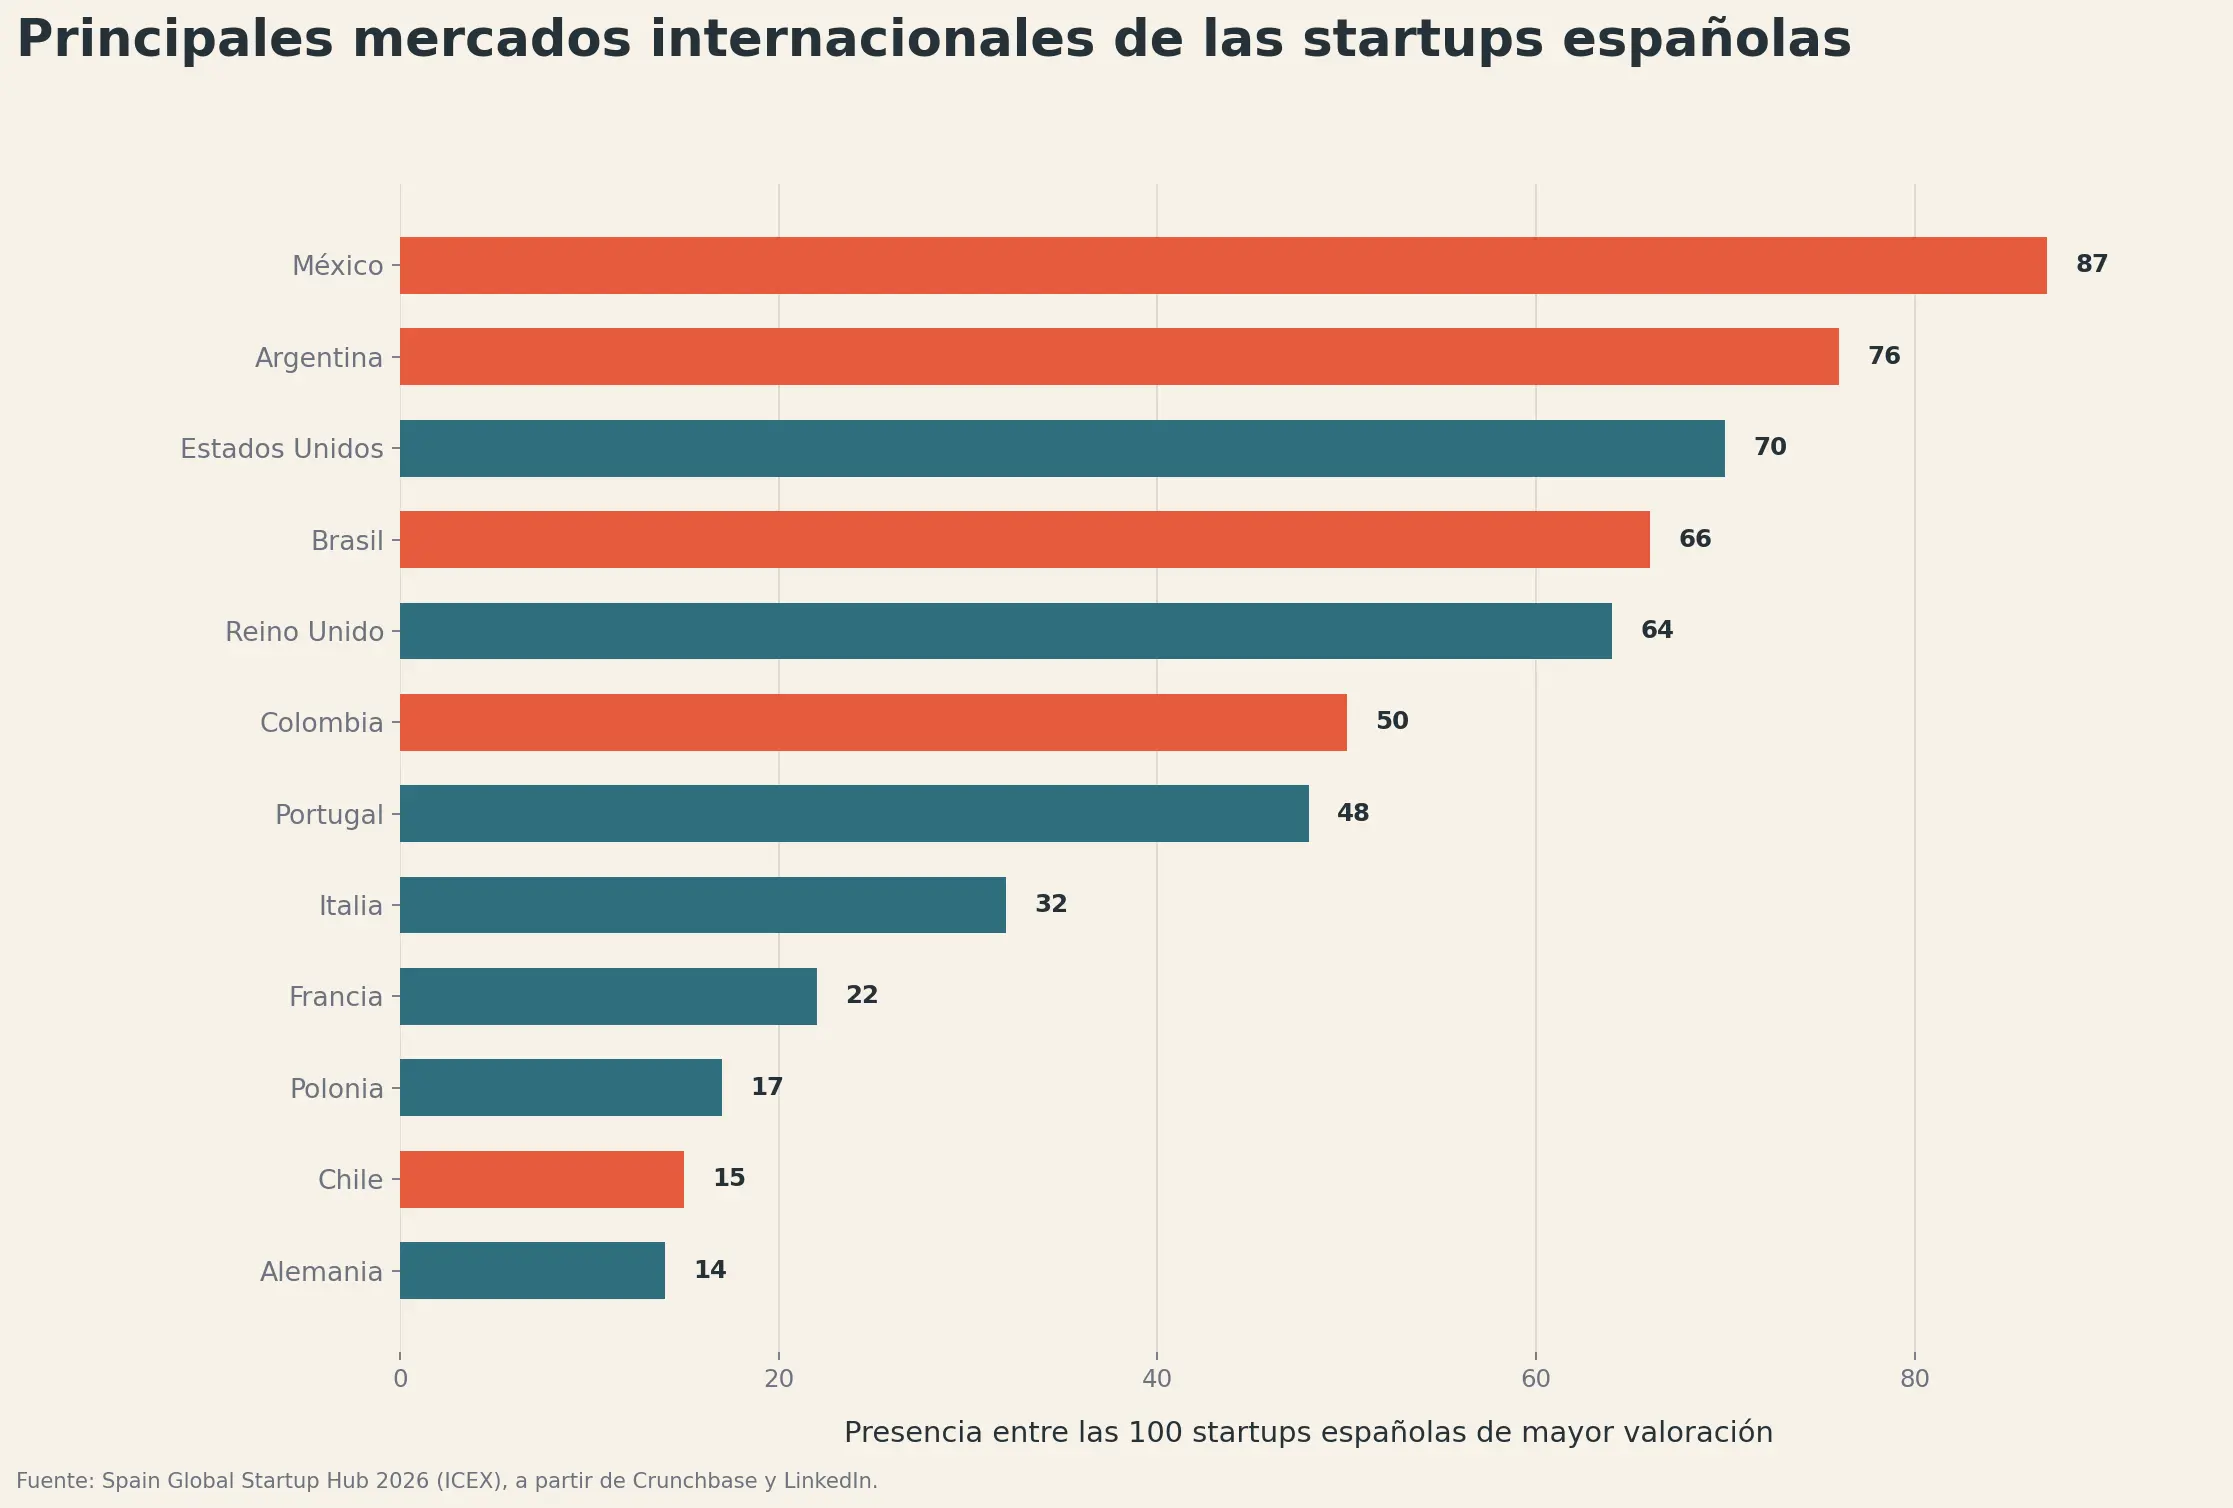
Según el informe, 87 de las 100 startups españolas de mayor valoración tienen una presencia relevante en ese país. Después aparecen Argentina, Estados Unidos, Brasil y Reino Unido. Portugal, Italia y Francia también cuentan, aunque quedan por detrás de varios mercados latinoamericanos.
El idioma ayuda. También pesan la cercanía cultural y las relaciones empresariales construidas durante décadas. Todo ello reduce barreras a la hora de vender, negociar o adaptar un producto.
América Latina ofrece, además, un espacio de crecimiento difícil de encontrar en mercados europeos más maduros. En algunos sectores, la digitalización avanza rápido y todavía existen necesidades poco atendidas. Para muchas compañías españolas, eso permite probar modelos, ajustar productos y ganar escala en menos tiempo.
El ecosistema español tiene así una orientación peculiar. Europa sigue siendo clave para captar capital, acceder a conocimiento y operar dentro de un marco regulatorio común. América Latina aparece como una vía natural de expansión comercial.
El capital empieza a moverse en ambas direcciones
La internacionalización también se nota en la actividad de los fondos.
En 2025, los inversores españoles de capital riesgo participaron en operaciones en Reino Unido, Estados Unidos, Francia e Israel. Reino Unido recibió 46,7 millones de euros; Estados Unidos, 44,7 millones; Francia, 37,6 millones; e Israel, 34,2 millones.
Son cantidades modestas frente a los grandes mercados internacionales, pero muestran que los fondos españoles empiezan a buscar oportunidades fuera y a compartir operaciones con inversores de otros países.
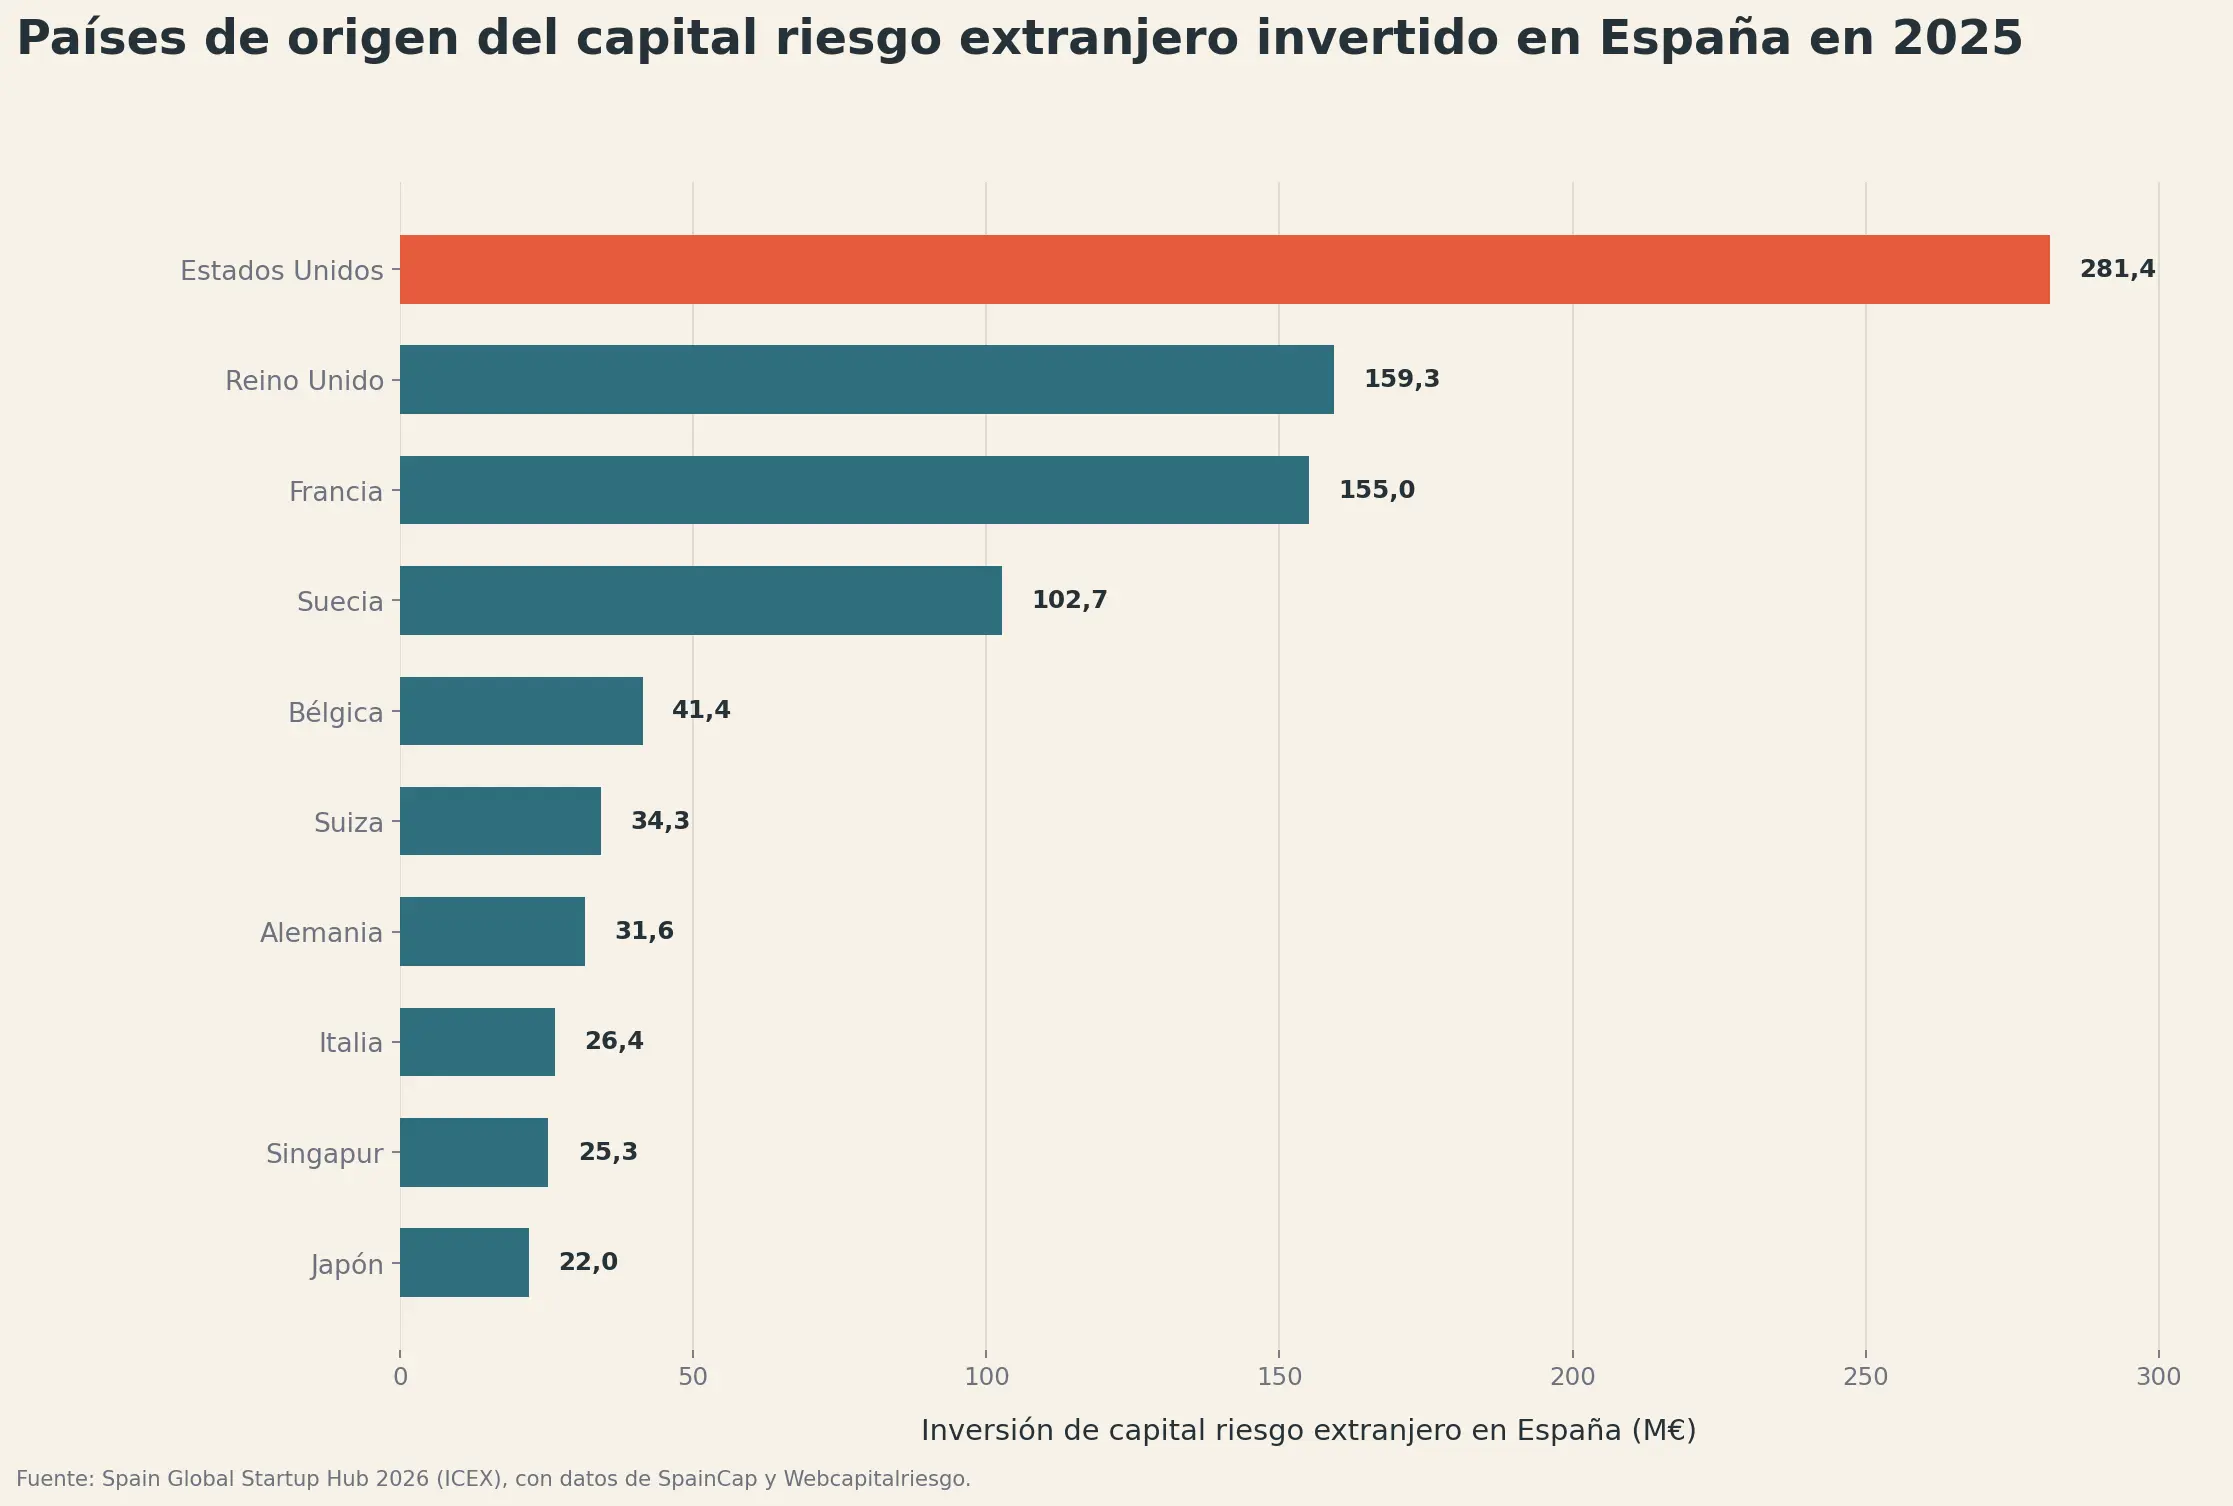
La entrada de capital extranjero en España tiene bastante más peso. Los fondos estadounidenses participaron en 41 operaciones por un importe de 281,4 millones de euros. Reino Unido aportó 159,3 millones; Francia, 155 millones; y Suecia, 102,7 millones.
Más allá de las cifras, este movimiento amplía las conexiones del ecosistema. Un fondo extranjero puede aportar experiencia en rondas avanzadas, contactos con otros inversores y acceso a mercados donde ya tiene presencia. Cuando un fondo español invierte fuera, incorpora referencias que después aplica en sus empresas participadas.
El aprendizaje no termina cuando se cierra la operación.
Una relación de ida y vuelta
El informe presenta a España como puente entre Europa y América Latina. La expresión está bastante gastada, pero en este caso tiene una base empresarial reconocible.
Startups latinoamericanas como Rappi, Ualá o NotCo han utilizado España como primer paso para entrar en Europa. Desde aquí acceden al mercado de la Unión Europea y encuentran compañías españolas que conocen bien sus países de origen.
Telefónica, Santander, BBVA, Iberdrola o Repsol llevan décadas operando en América Latina. Para una startup que llega desde Colombia, Argentina o Chile, estas empresas pueden facilitar un primer contrato, una alianza comercial o una entrada en otro mercado.
La relación funciona también al revés. Una compañía española puede apoyarse en las filiales latinoamericanas de esas mismas corporaciones para desplegar su solución en varios países sin empezar desde cero en cada uno.
Esa red ofrece una ventaja difícil de copiar. No garantiza ventas, pero sí crea más oportunidades para que las conexiones empresariales terminen convirtiéndose en negocio.
El problema de los pilotos eternos
España ha desarrollado una infraestructura amplia de innovación abierta. Wayra, Santander X, BBVA Open Innovation y otras plataformas corporativas lanzan retos, seleccionan startups y prueban soluciones en entornos reales.
Eso ha acercado dos mundos que durante años apenas se entendían. Las startups han aprendido a trabajar con grandes organizaciones y las corporaciones han ganado agilidad para localizar tecnologías y equipos especializados.
El límite aparece cuando todo termina en una prueba.
Una sucesión de convocatorias y pilotos puede generar mucha actividad sin producir ventas sostenidas. El propio informe de ICEX reconoce que el siguiente paso debe ser más comercial.
Una startup crece cuando una gran compañía compra, integra y despliega su solución. Y cuando ese primer contrato abre la puerta a otros.
España ya tiene fondos, aceleradoras, programas públicos y empresas interesadas en innovación. Ahora necesita que esa infraestructura funcione como mercado y no se quede en escaparate.
El mapa se amplía despacio
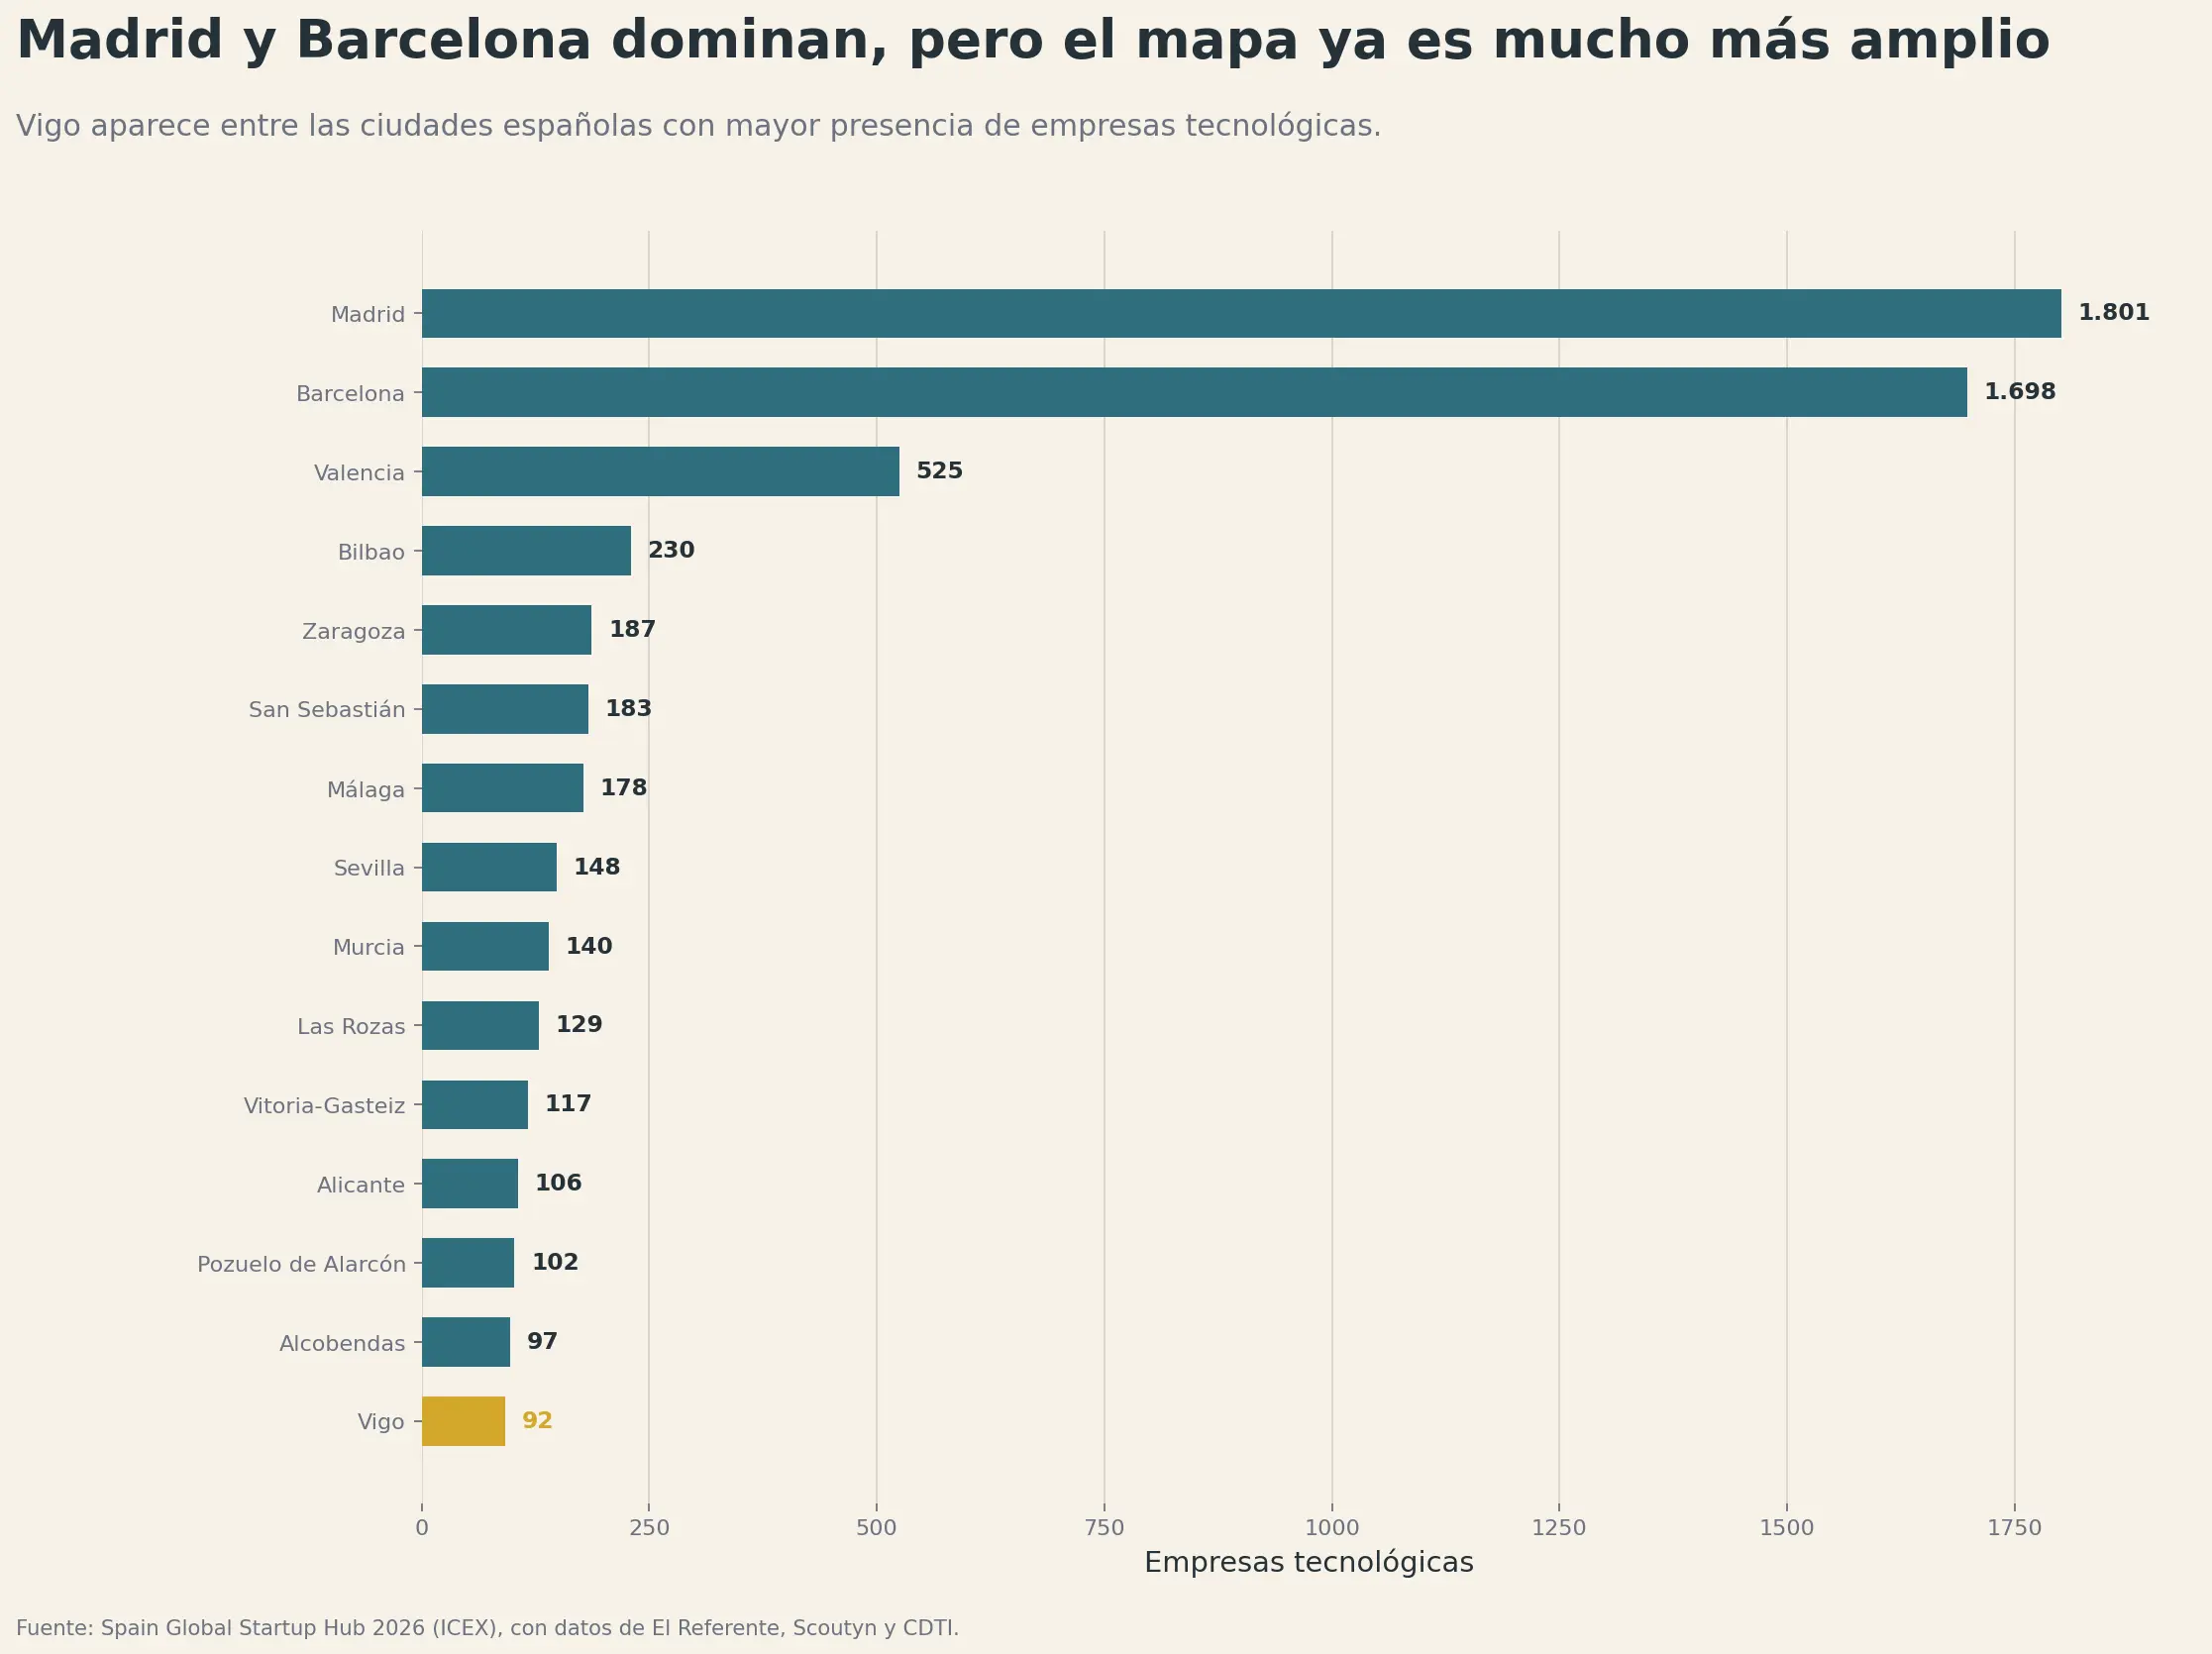
Madrid y Barcelona continúan muy por delante del resto. En 2025 ocupaban los puestos octavo y undécimo entre los principales hubs emprendedores de Europa y reunían cerca de 3.500 empresas tecnológicas.
Aun así, otras ciudades están ganando presencia. Valencia cuenta con 525 empresas tecnológicas; Bilbao, con 230; Zaragoza, con 187; San Sebastián, con 183; y Málaga, con 178.
mercados_internacionales_startups_españolas
La distancia sigue siendo grande, pero el mapa empieza a ofrecer más matices. Algunas ciudades están construyendo su posición desde sectores donde ya tienen empresas tractoras, universidades, centros tecnológicos o demanda industrial. Esa vía parece más sensata que intentar copiar a Madrid o Barcelona.
Vigo entra en el mapa nacional
Vigo figura entre las 16 ciudades españolas con mayor presencia de empresas tecnológicas. El informe contabiliza 92 compañías, 773 empleos y una facturación conjunta de 71 millones de euros. También incluye a ViaGalicia entre las aceleradoras relevantes del país.
Las cifras quedan lejos de los grandes polos nacionales, pero sitúan a Vigo dentro del grupo de ciudades intermedias con una base tecnológica reconocible. La industria, la automoción, el ámbito marino y la proximidad a Portugal ofrecen un terreno sobre el que construir un perfil propio.
No todas las ciudades necesitan convertirse en el próximo gran hub. A veces es más útil saber en qué pueden ser realmente buenas.
Galicia tiene ecosistema emprendedor, pero no uno solo
El Índice de Ecosistemas de Emprendimiento de Impacto 2026, promovido por Impact Hub Donostia y Madrid, propone una forma distinta de mirar el emprendimiento. Aquí no se cuentan startups, rondas o unicornios.
El análisis combina 120 indicadores económicos, sociales y ecológicos para valorar hasta qué punto una provincia ofrece condiciones favorables para que la actividad emprendedora genere bienestar y se sostenga en el tiempo.
Ese matiz es importante. El ranking no contradice que Madrid y Barcelona concentren buena parte del capital y de las empresas tecnológicas españolas. Mide otra cosa: la salud general del territorio en el que esas empresas nacen y operan.
El tamaño no garantiza el liderazgo
Madrid ocupa la primera posición, pero el resto de los primeros puestos rompe algunas ideas asumidas. Navarra aparece segunda; Girona, tercera; Huesca, cuarta; y La Rioja, quinta. Gipuzkoa, Bizkaia, Teruel, Lleida y Araba completan las diez primeras posiciones.
Barcelona cae hasta el puesto 13. Málaga, uno de los polos tecnológicos que más atención ha recibido durante los últimos años, aparece en el 45. Valencia ocupa el 30.
El índice premia el equilibrio. Una provincia puede tener un tejido empresarial dinámico y, al mismo tiempo, arrastrar problemas de vivienda, desigualdad, acceso a servicios o presión ambiental. Cuando el análisis incorpora todas esas capas, el mapa cambia.
Galicia se reparte en cuatro velocidades
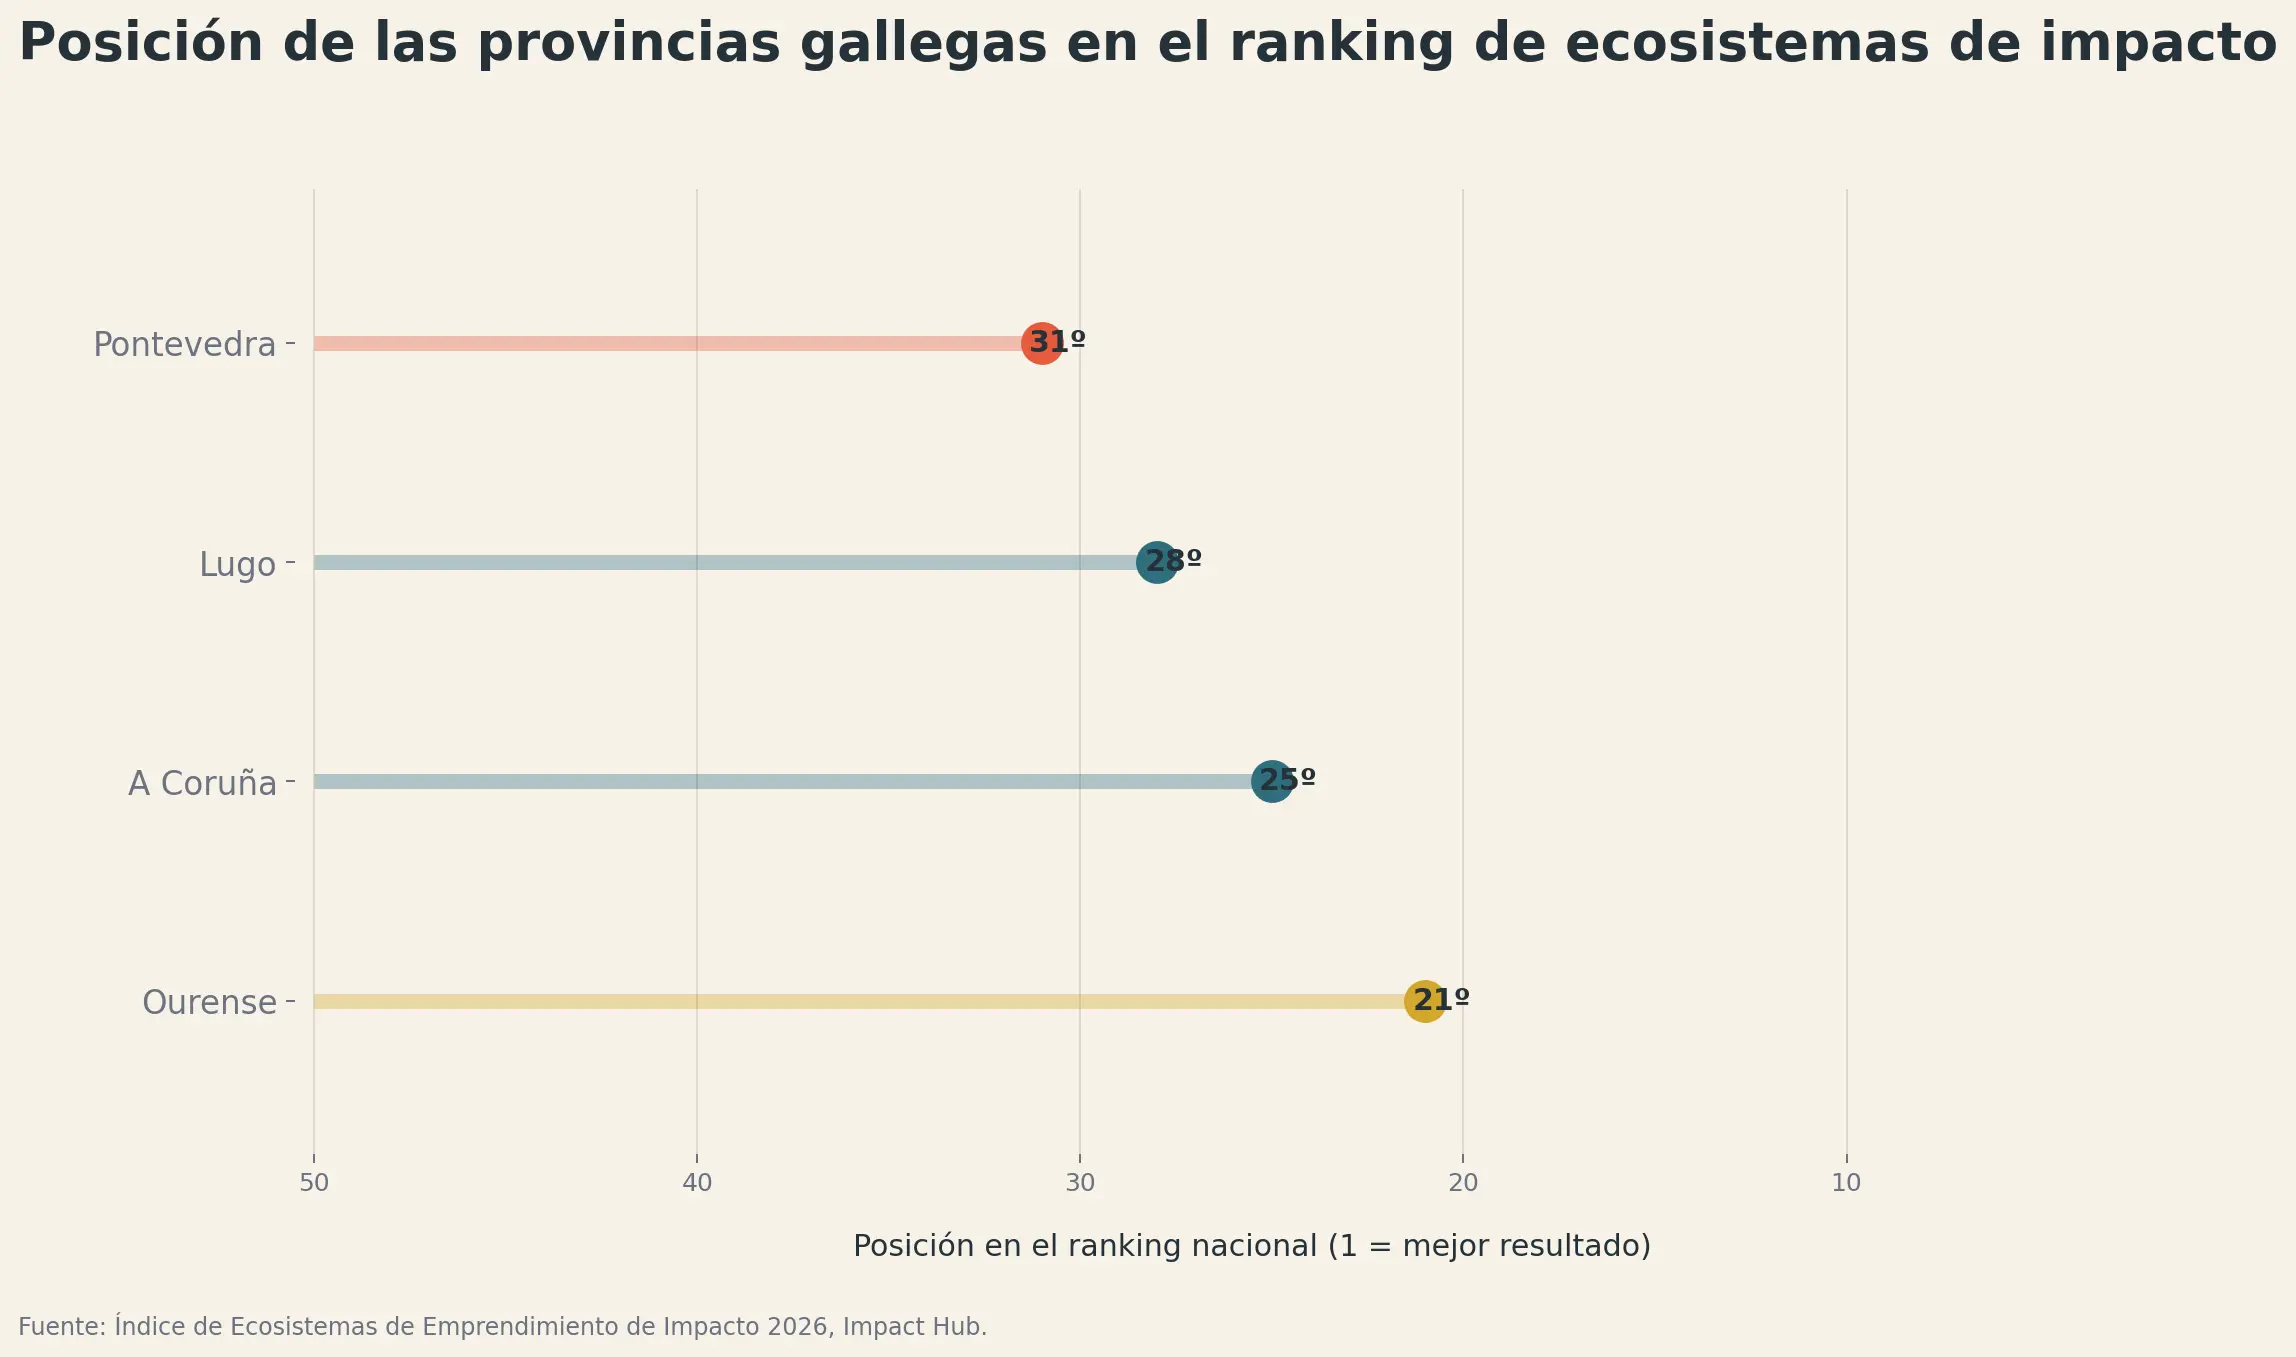
Ourense obtiene el mejor resultado gallego y ocupa el puesto 21. Le siguen A Coruña, en el 25; Lugo, en el 28; y Pontevedra, en el 31. Ninguna provincia entra en el grupo de cabeza, pero tampoco aparece en la parte más baja de la clasificación.
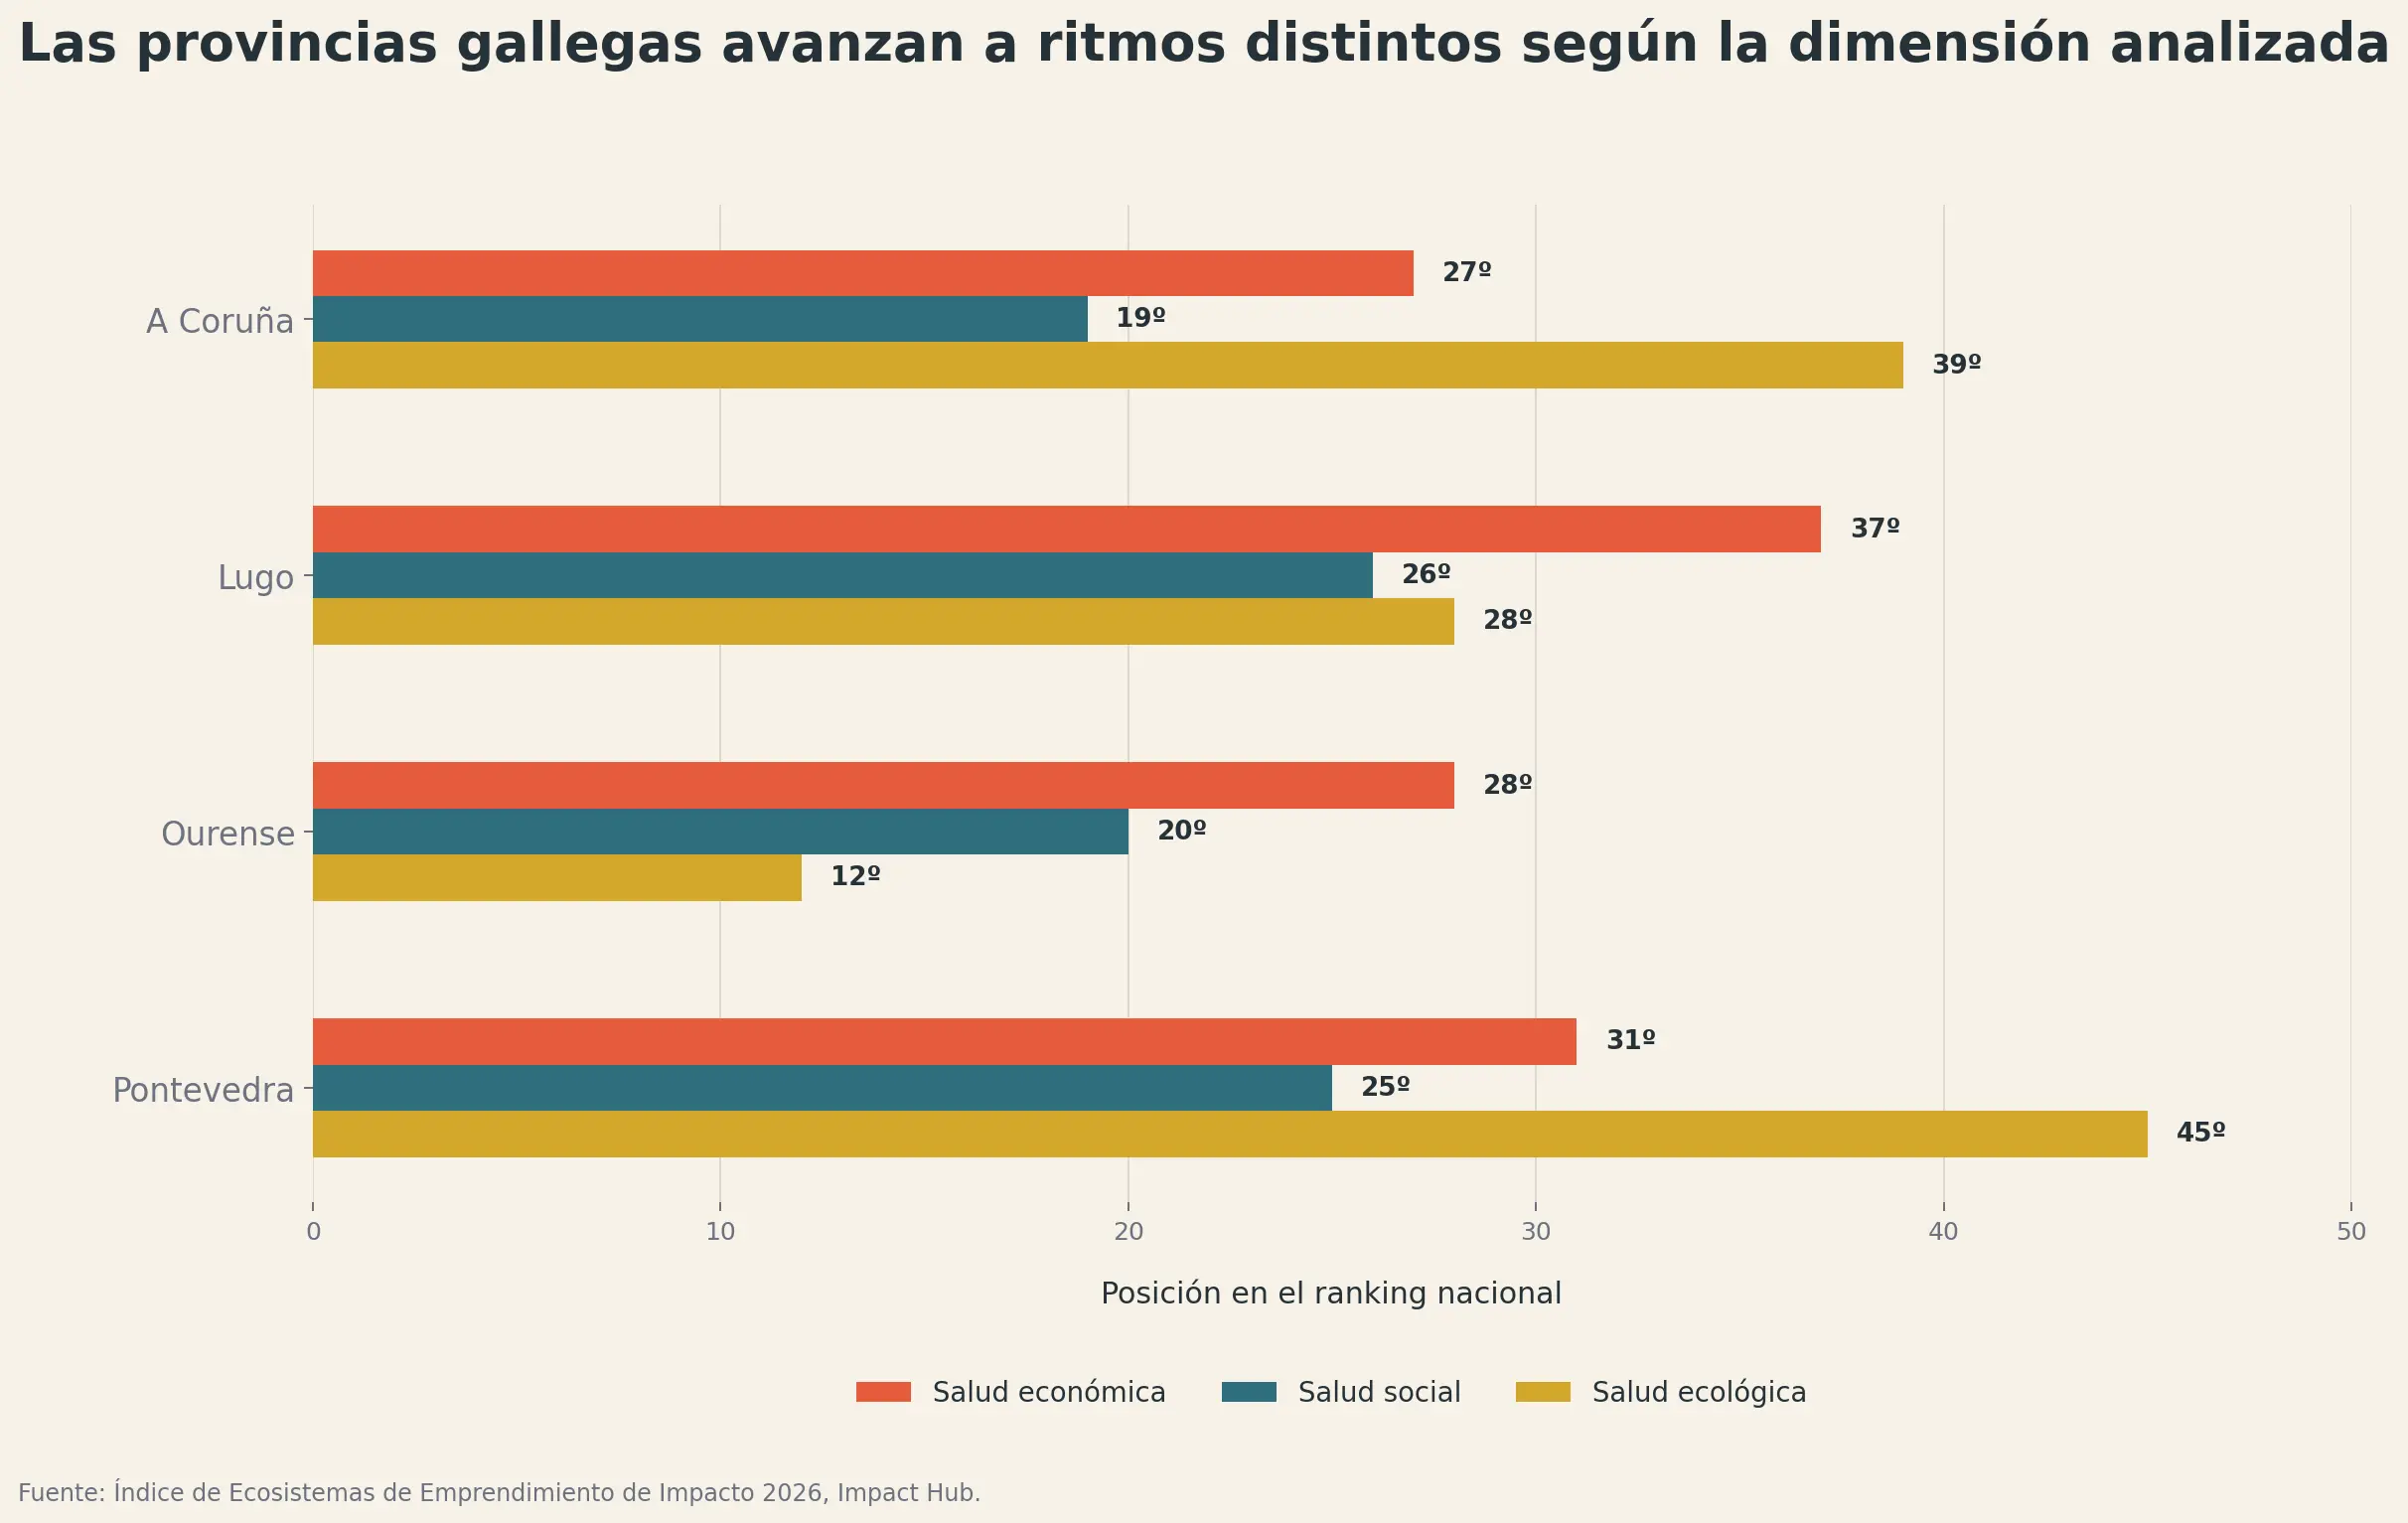
El detalle por capas ayuda a entender mejor estas posiciones. Ourense destaca especialmente en salud ecológica, donde alcanza el puesto 12. A Coruña obtiene su mejor resultado en la dimensión social, con la posición 19. Lugo se sitúa en el puesto 26 en salud social y en el 28 en salud ecológica, aunque baja hasta el 37 en la económica.
Pontevedra presenta el perfil más desequilibrado. Ocupa el puesto 25 en salud social y el 31 en salud económica, pero cae al 45 en la capa ecológica. Es una lectura interesante para una provincia que concentra buena parte de la industria y de la actividad tecnológica gallega: el dinamismo productivo convive con mayores tensiones territoriales y ambientales.
Galicia, por tanto, no muestra un único modelo. Ourense se apoya más en su base ecológica; A Coruña, en sus capacidades sociales y de conocimiento; Pontevedra, en una economía más densa; y Lugo mantiene una posición intermedia sin una ventaja tan marcada.
Un ranking que sirve menos para presumir que para decidir
La conclusión principal del informe es que los ecosistemas no mejoran sumando iniciativas aisladas. Necesitan gobernanzas capaces de coordinar administraciones, empresas, universidades y organizaciones sociales. También requieren espacios físicos y digitales donde esos actores puedan encontrarse y colaborar.
Hay otra advertencia útil. Los cambios territoriales tardan en aparecer en los indicadores. El informe habla de periodos de cuatro o cinco años para apreciar resultados. Eso obliga a desconfiar de las políticas construidas alrededor de convocatorias breves o proyectos que desaparecen cuando termina la financiación.
El ranking ofrece una fotografía. Su utilidad empieza cuando cada territorio deja de mirar únicamente su puesto y estudia por qué lo ocupa.
En clave Inova
VLP4.0 completa su desarrollo con una solución operativa para la gestión en planta
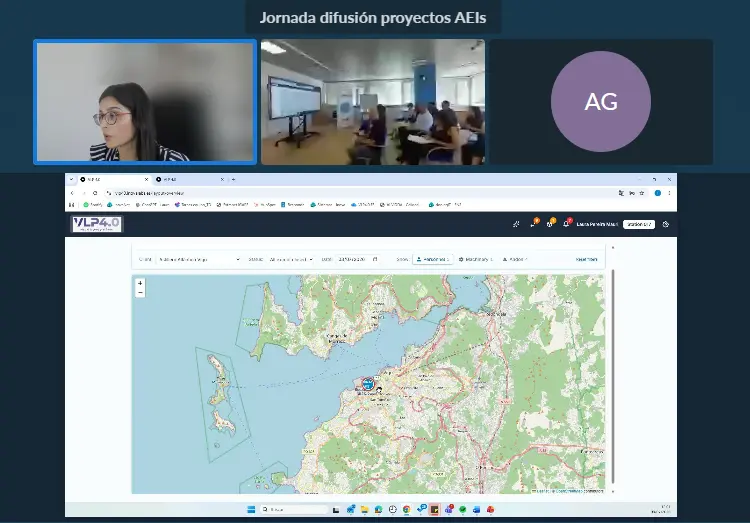
VLP4.0 ha cerrado su etapa de I+D+i con una plataforma operativa para apoyar la gestión diaria en plantas industriales. El resultado llega después de tres fases y varios procesos de validación en entornos reales de los sectores de la automoción y la construcción naval.
El proyecto comenzó en 2023 con el objetivo de integrar en una misma solución la información que utilizan operarios, responsables de equipo y gestores durante la actividad en planta. Desde el inicio, el trabajo se organizó en torno a cuatro ámbitos: operaciones, recursos, ubicaciones y documentación.
TI Automotive fue la primera empresa en probar la plataforma. Su participación permitió contrastar el desarrollo en un entorno de automoción, donde la planificación de tareas y la disponibilidad de recursos requieren una coordinación continua.
La siguiente etapa trasladó el proyecto al sector naval. Astilleros Cardama participó como banco de pruebas durante las primeras validaciones y ayudó a adaptar la solución a una actividad marcada por proyectos de larga duración, cambios frecuentes y la intervención de numerosos perfiles profesionales.
Una plataforma que incorpora IA
Más adelante se incorporó Lido Marine, lo que permitió analizar también las necesidades de una empresa auxiliar y ampliar la visión sobre la coordinación dentro de la cadena de valor.
Cada fase añadió nuevas capacidades. La plataforma incorporó herramientas de inteligencia artificial para consultar información y documentación, funciones de analítica, medidas de ciberseguridad y un módulo para registrar los residuos generados. La última etapa profundizó en la supervisión de las operaciones y en los ajustes de planificación a partir de datos actualizados.
Primeras implantaciones antes de fin de año
El desarrollo ha reunido a asociaciones empresariales, entidades tecnológicas y compañías industriales. Inova ha participado en las tres fases junto con ACLUNAGA, Galicia Digital-DIHGIGAL y distintas empresas especializadas, con financiación del Ministerio de Industria y Turismo a través del programa de Agrupaciones Empresariales Innovadoras.
Finalizado este recorrido, VLP4.0 dispone ya de una base funcional testada en distintos ámbitos industriales. Inova prevé iniciar su implantación en nuevas instalaciones industriales antes de que termine el año, adaptando la plataforma a la organización, los procesos y el grado de madurez digital de cada empresa.
Inova renova por cuarto ano consecutivo o seu compromiso co Pacto Mundial da ONU
Boiro avanza na avaliación da súa estratexia climática
Os plans tamén necesitan pasar revisión. Catro anos despois da aprobación do Plan de Acción para o Clima e a Enerxía Sostible (PACES), o Concello de Boiro inicia a elaboración do seu segundo informe de seguimento, un documento que permitirá comprobar que medidas chegaron a executarse, cal foi a súa evolución e que cambios convén introducir para continuar avanzando ata 2030.
Inova será a responsable deste traballo, que incluirá a actualización do inventario de emisións de CO₂ do municipio, a revisión das accións previstas no plan e a incorporación de novas medidas relacionadas coa adaptación ao cambio climático e a pobreza enerxética.
O informe recollerá tamén a información necesaria para dar conta do estado da evolución do compromiso de Boiro co Pacto das Alcaldías. Máis alá de cumprir cunha obriga administrativa, o obxectivo é que o municipio barbanzán dispoña dunha fotografía actualizada da situación e dun documento útil para orientar as actuacións dos próximos anos.
Os proxectos da BF ClimaTech testan as súas ideas frente a Xegalicia
Quen acompaña un proxecto desde os seus primeiros pasos sabe que os cambios importantes non adoitan producirse dun día para outro. Van chegando pouco a pouco, sesión tras sesión.
Iso foi o que se puido comprobar na última xornada de formación e networking da terceira edición da BFClimaTech – Business Factory ClimaTech.
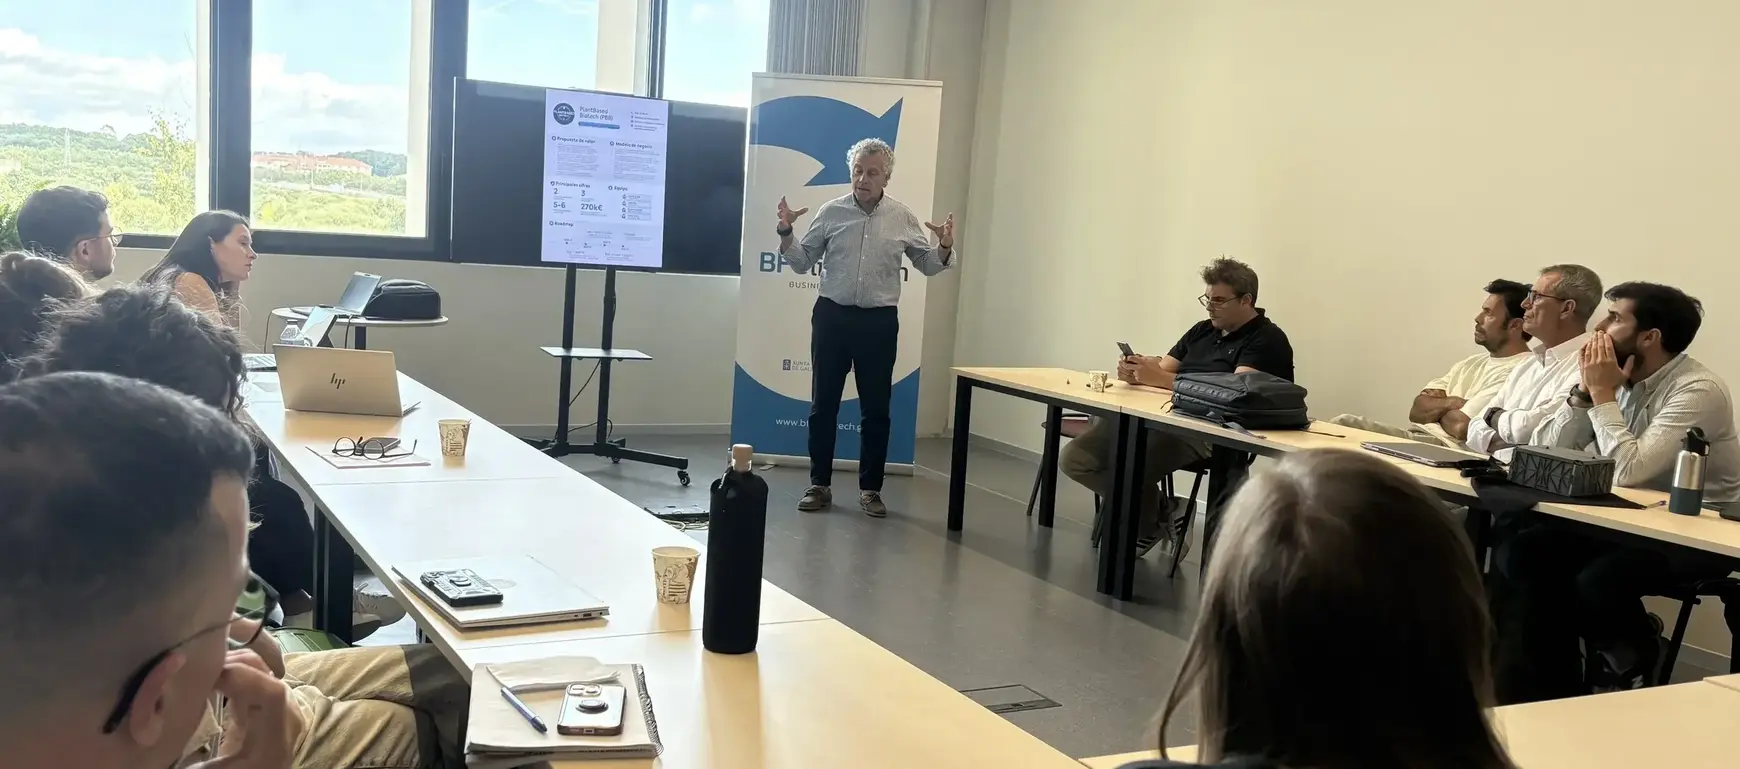
Os equipos participantes presentaron o seu elevator pitch ante Xesgalicia, nun exercicio que lles permitiu medir a solidez das súas propostas e comprobar como responden nun escenario próximo ao dun investimento real.
Desde Inova, como parte do Equipo Xestor da aceleradora impulsada por IGAPE e Viratec, levamos meses traballando xunto a estas iniciativas. Ver como evolucionaron neste tempo é, sen dúbida, unha das mellores noticias que podemos recibir.
Arrancan las primeras sesiones del Plan Estratégico del I3PT
El pasado 15 de julio celebramos la primera sesión de trabajo para iniciar la elaboración del nuevo Plan Estratégico 2026-2030 del Parc Taulí Research and Innovation Institute (I3PT).
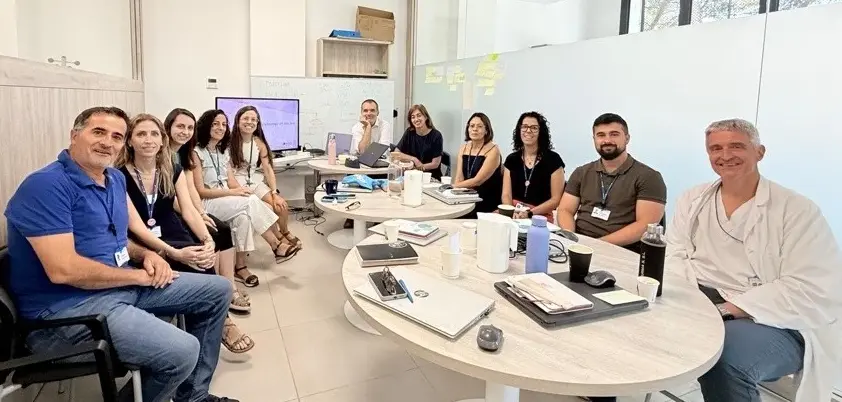
Durante los próximos meses desarrollaremos un proceso de trabajo que combinará el diagnóstico interno del instituto, el análisis del contexto científico y sanitario, un benchmarking con centros de referencia y talleres participativos en los que recogeremos la visión de profesionales sanitarios, personal investigador, empresas y pacientes.